|
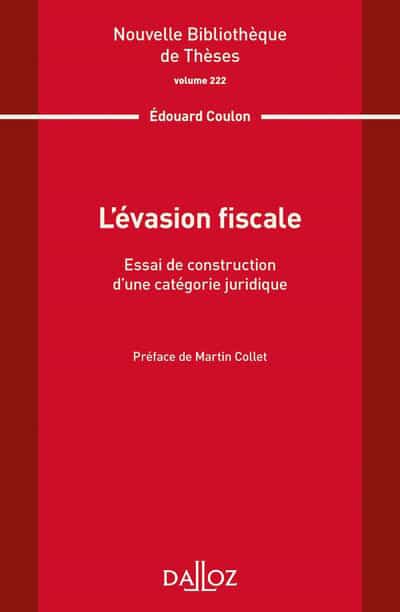
1 –Dans votre thèse vous retenez l’intention fiscale du contribuable, dans le but d’un gain en impôts, comme critère définissant l’évasion fiscale. La preuve de cette intention coupable repose sur un certain nombre de présomptions. Ceci n’est-il pas de nature à mettre systématiquement en difficultés le contribuable face à l’administration ?
|
|
Le but des présomptions d’évasion fiscale est de faire peser la charge de la preuve sur le contribuable. Ce transfert nécessite la démonstration des conditions d’application de ces présomptions par l’Administration et permet ensuite de présumer l’intention du contribuable. D’une part, ces différentes conditions constituent les indices d’un comportement d’évasion fiscale. Dans ce cas, le contribuable est alors soumis à un risque fiscal. Mais ce dernier est acceptable si le texte est clair. Or, la jurisprudence a souvent dû préciser ces conditions, comme le montre l’exemple de la condition du régime fiscal étranger privilégié de l’article 238 A du CGI[1]. D’autre part, la présomption permettrait de démontrer le fait inconnu qui est la motivation fiscale du contribuable. Au fil de la jurisprudence et des révisions législatives, cette démonstration ne passe plus par une présomption irréfragable. En effet, ces dispositifs assez anciens, datant des années 1970, sont devenus des présomptions simples, comme le montre l’exemple des articles 123 bis et 209 B du CGI. L’article 155 A du CGI constitue l’un des derniers témoignages de cet ancien type de présomption, malgré l’interprétation du Conseil d’État[2]. Dans les autres cas, l’application de ces textes a été conditionnée à la détermination de l’intention du contribuable, au sein de « clauses de sauvegarde ». Le contribuable doit alors démontrer sa bonne foi. Dans cette situation, il est mis en difficulté et doit énoncer des faits objectifs pour démontrer sa réelle intention. Le déplacement de la charge de la preuve et même de son risque est alors d’autant plus délicat qu’il concerne justement la question de sa motivation. Aussi, malgré les évolutions favorables aux contribuables, la volonté du législateur demeure de faciliter l’action de l’administration fiscale dans la lutte contre l’évasion fiscale, notamment dans des situations d’extranéité.
|
|
|
|
|
|
Les nouvelles parutions
|
▶️ BALOSSINO Simon, La force et le droit. Enquête sur la gabelle du sel dans la vallée du Rhône au temps de Louis IX, Ed. CNRS, 2023, 300 pages.
|
Les historiens de l’impôt apprécieront cet ouvrage. Le sel remontait de la méditerranée par le fleuve et représentait un intérêt économique majeur pour les seigneurs locaux.
|
▶️ CHAOUCHE Fatima, LYAUDER Joëlle, Fiscalité des personnes physiques. Droit fiscal spécial, éléments de procédure, aspects internationaux et transfrontaliers, Larcier, coll. Vademecum, 2023; 1290 pages.
|
2ème édition d’une somme sur la fiscalité des personnes physiques au Grand-Duché de Luxembourg.
|
▶️ FERRE Françoise, ZARKA Fabrice, La fiscalité avec Alice … c’est du gâteau, Ed Studyrama, coll. Avec Alice … c’est du gâteau, 2023, 176 pages.
|
Une présentation originale du droit fiscal. 3ème édition.
|
▶️ MASCLET de BARBARIN Marie (dir -) Fiscalité immobilière : mutations, enjeux, perspectives, Ingénierie Patrimoniale, 2, 2023, pp 11 – 115.
|
Les actes d’un colloque rassemblant 15 contributions autour de la taxation des revenus de l’immeuble, de sa détention et des mutations.
|
▶️ OCDE, Rapport d’’étape 2023 sur la coopération fiscale au XXIème siècle. Rapport de l’OCDE à l’intention des ministres des finances et des gouverneurs de banque centrale du G7, Ed. OCDE, 2023, 39 pages.
|
▶️ OCDE, Normes internationales d’échanges automatiques de renseignements en matière fiscale : cadre de déclaration des cryto-actifs et mise à jour 2023 de la norme commune de déclaration, Ed. OCDE, 2023, 146 pages.
|
Un sujet complexe d’actualité.
|
▶️ RADU Ghenade (dir -), Douane et commerce international. Les nouveaux enjeux, Ed. Glyhe, 2023, 240 pages.
|
Un ouvrage qui s’inscrit dans l’actualité.
|
▶️ REDACTION des éditions Francis Lefebvre, Code fiscal 2023, Ed. Francis Lefebvre, coll. Code pratique Francis Lefebvre, 2023, 2458 pages.
|
▶️ REVUE EUROPENNE ET INTERNATIONALE DE DROIT FISCAL, La fraude fiscale en France, en Europe et à l’international : contradictions, efficacité et nouvelles technologies, 2023, 2.
|
|
Outre la présentation du dossier et le rapport général par le responsable scientifique du colloque, Georges CAVALIER, 13 contributions parmi lesquelles :
|
Jean GIARD, BEPS et les effets de la convention multilatérale : le cas des dispositifs hybrides ; Bastien LIGNEREUX, Les montages artificiels dans la jurisprudence de la CJUE et du Conseil d’Etat, …
|
|
Actualité du droit douanier
|
Jean-Luc ALBERT, L’union douanière européenne, à la croisée des chemins.
|
Actualité bibliographique
|
|
Kaikong WEI, le régime du rescrit fiscal en droit chinois.
|
Emilie MOYSSAN, Williame WICHEGROD, Réflexions sur un malentendu juridique : le pouvoir fiscal local en France.
|
▶️ RECROIX Pascale, Droit fiscal, Gualino, coll. Les carrés DCG, 2023, 400 pages.
|
▶️ SAINT – AMANS Pascal, Paradis fiscaux. Comment on a changé le cours de l’histoire, Seuil, 2023, 310 pages.
|
|
Un ouvrage témoignage par celui qui a été au cœur des négociations entre plus de 140 pays. Un combat de quinze ans pour l’introduction d’une régulation fiscale après quarante ans de libéralisme débridé.
|
|
|
|
Rapports
|
* Rapport sur l’application des lois de financement de la sécurité sociale (mai 2023).
|
* BACH Laurent, BOZIO Antoine, GUILLOUZOUE Arthur, MALGOUYRES Clément, Quels impôts les milliardaires paient-ils ? ( juin 2023).
|
* Les impôts locaux des particuliers en 2022 – n° 16 – mai 2023
|
* L’impôt sur la fortune immobilière en 2022 – n° 15 – avril 2023
|
* L’impôt sur les revenus perçus en 2021 – n° 14 – avril 2023
|
* L’impôt sur les bénéfices des entreprises en 2021 – n° 13 – avril 2022
|
* Réforme douanière de l’Union européenne : une réflexion fondée sur les données pour une union douanière plus simple, mieux pensée et plus sûre (17 mai 2023).
|
* L’OCDE lance une nouvelle version de la base de données pour l’appariement sur la convention multilatérale BEPS afin de mieux soutenir la coopération internationale en matière fiscale (29 juin 2023)
|
* La mise en conformité des régimes préférentiels de plusieurs juridictions aux standards internationaux souligne le progrès de la lutte contre les pratiques fiscales dommageables (21 juin 2023).
|
* Normes internationales d’échanges automatiques de renseignements en matière fiscale. Cadre de déclaration des cryto – actifs et mise à jour 2023 (8 juin 2023).
|
*Fiscalité internationale : l’organisation organise à Lomé un atelier multilatéral de formations sur les prix de transfert pour les pays de l’Afrique de l’Ouest (30 mai 2023).
|
*Les salariés sont doublement frappés par l’inflation qui entraîne à la fois une baisse des salaires réels et une hausse de l’impôt sur le travail (25 avril 2023).
|
|
* Rapport annuel 2022 – 2023 (juin 2023).
|
|
|
|
La Newsletter est archivée sur le site dans la rubrique "Archives"
|
La Newsletter et le site de l'association (www.2isf.org) sont à votre disposition. Ces outils seront ce que vous en ferez. N'hésitez pas à nous communiquer les informations relatives aux soutenances de thèses (nom du doctorant, titre, date et lieu de soutenance, université, composition du jury, nom du directeur de recherche).
|
Vous pouvez aussi informer les fiscalistes de toutes les manifestations susceptibles de les intéresser : colloques, séminaires, journées d'études, soirées...
|
|
Enfin n'hésitez à nous signaler les publications afin que nous en informions les lecteurs et que nous les portions dans la "Bibliothèque" qui est sur le site.
|
|
|
|